牛肉价格暴跌真相 全球贸易博弈下的国内养殖阵痛与牛吃草科技的破局之道
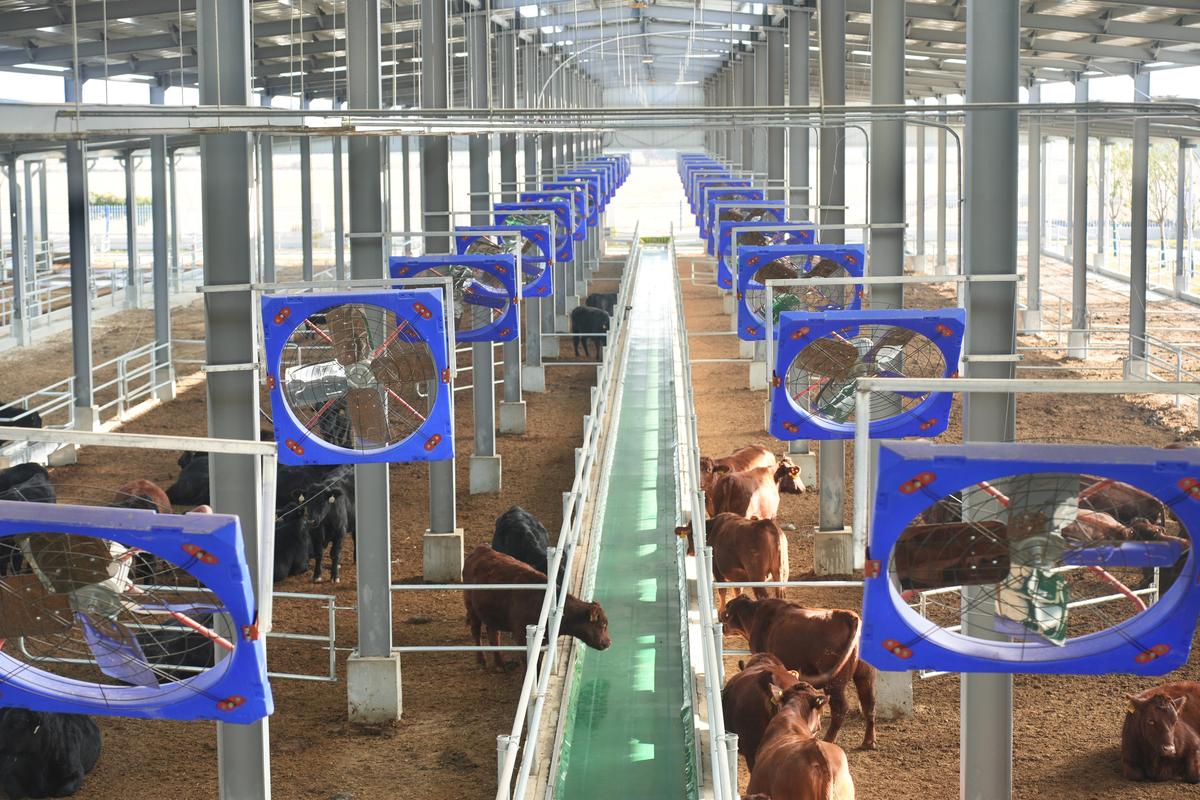
国内牛肉价格持续走低,部分地区甚至跌破成本线,养殖户叫苦不迭。这场价格风暴看似是供需关系的简单波动,其背后却交织着全球贸易博弈的暗流与国内产业转型的阵痛。当廉价进口牛肉如潮水般涌入,传统养殖模式首当其冲,而“牛吃草科技”这一看似朴素的概念,正悄然成为行业突围的关键变量。
一、价格暴跌的表象与实质:全球贸易的蝴蝶效应
据农业农村部监测,2024年以来全国牛肉批发均价同比下降超15%,活牛收购价更是探至近五年低点。表面看,这是国内产能阶段性过剩与消费增速放缓的结果,但深层逻辑远不止于此。
中国根据国际贸易规则逐步扩大牛肉进口,巴西、阿根廷、澳大利亚等国的低成本牛肉凭借规模优势和资源禀赋,大量进入中国市场。尤其值得注意的是,部分国家通过货币贬值、政府补贴等方式进一步压低出口价格,使得进口牛肉到岸价长时间低于国产牛肉成本线。这本质上是一场全球农业资源的重新配置与贸易利益的博弈——出口国消化过剩产能、抢占市场份额,进口国消费者短期受益,但国内养殖端却承受剧烈冲击。
与此国际地缘政治波动、海运成本变化、汇率起伏等因素,让牛肉贸易的不确定性陡增。国内养殖户面对的不是一个简单的“多了还是少了”的市场,而是一个被全球供需、政策工具和资本流动共同塑造的复杂棋局。
二、国内养殖户的阵痛:成本高企与模式滞后
进口牛肉的冲击之所以能迅速传导至国内养殖端,根源在于我国肉牛产业长期存在的结构性短板。
第一,饲料成本居高不下。 牛是单胃草食动物,但传统育肥模式过度依赖精饲料,玉米、豆粕价格波动直接决定盈亏。当进口牛肉以低价横扫市场时,国内养殖户却要为每头牛多付出数千元的飼料成本。
第二,规模化程度低。 我国肉牛养殖仍以中小散户为主,出栏周期长、资金周转慢,抗风险能力极弱。价格一旦跌破盈亏平衡点,散户只能恐慌性抛售,进一步压低行情,形成恶性循环。
第三,品种与效率差距。 与畜牧业发达国家相比,我国肉牛良种覆盖率、出肉率、料肉比均有明显差距。同样的草料投入,产出的牛肉部位和品质往往卖不出高价,在消费端也难以与进口牛肉形成差异化竞争。
这些阵痛并非无解,但需要从底层逻辑上重新定义“怎么养牛”。
三、“牛吃草科技”:从成本洼地到价值高地
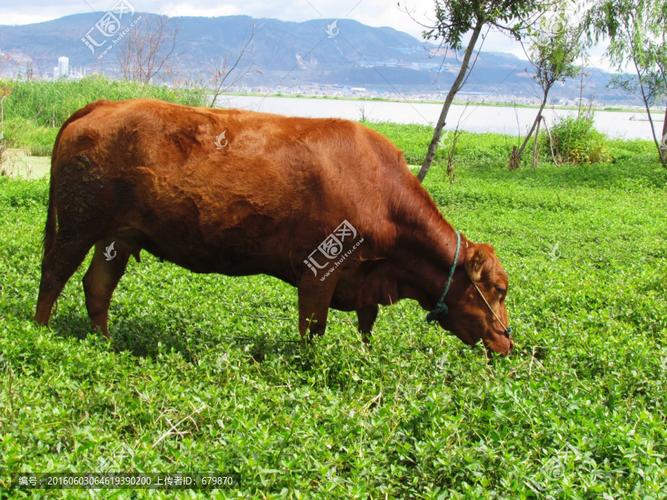
所谓“牛吃草科技”,并非简单地让牛回归吃草,而是一套基于草食动物生理特性的系统性技术体系——通过优质牧草种植、微生物发酵、精准营养配比和智能化管理,最大化利用粗饲料资源,降低对进口精饲料的依赖,同时提升牛肉品质与附加值。
科技降本:让每头牛少“吃”钱。
中国有大量边际土地、农闲田和盐碱地适宜种植优质牧草。通过选育高蛋白、高消化率的狼尾草、苜蓿、构树等品种,结合青贮、发酵等技术,可将日粮中精料比例降低20%以上,饲料成本直降30%。例如,一些先行企业采用菌酶协同发酵秸秆和糟渣,把“废物”变成牛的营养餐,一头牛每月可节省数百元。
科技提质:让好牛肉卖出好价钱。
草饲结合精准补饲可以显著改善牛肉的脂肪酸组成,增加共轭亚油酸等有益成分,形成风味独特的差异化产品。配套的溯源系统和智能称重、分群管理,则让养殖过程数据化,帮养殖户对接高端生鲜、餐饮供应链,跳出大宗商品的价格绞杀。
科技增效:破散户困局。
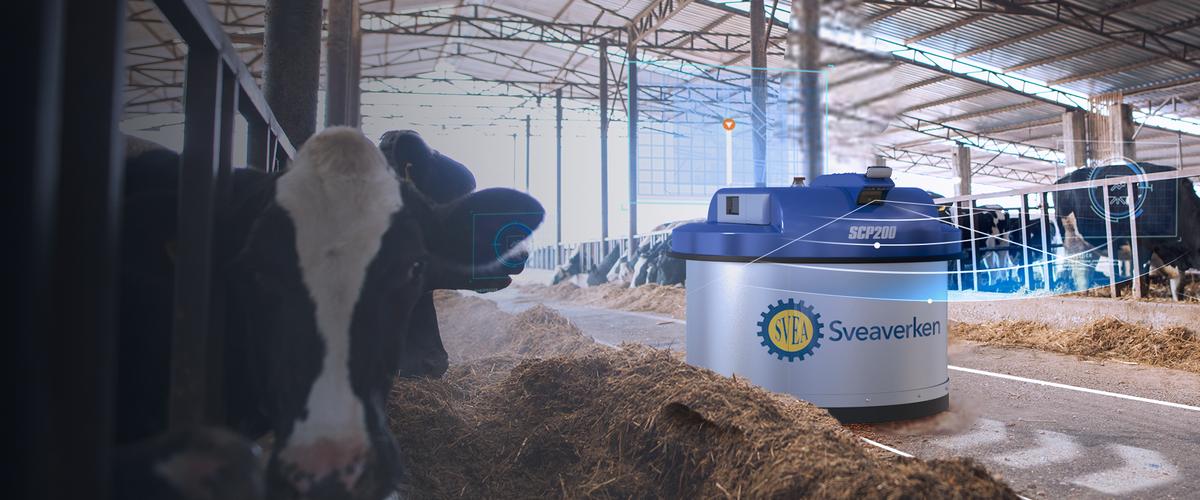
“牛吃草科技”还包含数字化工具下沉。不少企业推出“智慧牧场”SaaS平台,通过电子耳标、自动饲喂机和AI估重,让一个家庭农场能轻松管理上百头牛,降低人工依赖,提升疫病预警能力。在这种模式下,即使面对进口冲击,养殖户也能以更低的成本、更稳的品质保住利润空间。
四、破局之道:顶层设计、行业协同与个体觉醒
牛肉价格暴跌既是挑战,也是倒逼产业升级的契机。要让“阵痛”转化为“重生”,需要三方面合力:
在政策端,应完善临时收储与目标价格保险机制,避免养殖户因短期价格失序而崩盘;同时加大国产牧草种植补贴、饲草料加工机械补贴,推动“粮改饲”精准落地。
在行业端,龙头企业应牵头组建草饲肉牛产业联盟,统一技术标准、共享草种资源和销售渠道,把分散的养殖户嵌入现代供应链,增强议价能力。
在个体端,养殖户需跳出“养牛就是喂玉米”的惯性思维,主动学习低成本草饲技术,利用信息化工具降本增效,并尝试订单养殖、品牌合作等模式,从被动承受价格转向主动创造价值。
五、让牛回归牛,让养殖回归科技
全球贸易博弈不会停止,进口牛肉的竞争压力也将长期存在。但中国肉牛产业的不应寄托于贸易壁垒的庇护,而应扎根于自身的技术升级与模式创新。 “牛吃草科技”所代表的,正是一条降本、提质、增效的内涵式发展道路——它让牛吃该吃的草,让养殖户赚该赚的钱,让消费者吃到更健康、更富特色的牛肉。
当价格周期的巨浪退去,谁在裸泳、谁已换上科技铠甲,答案就在每一片人工草场上、每一个数据面板前。这是阵痛之后的突围,也是中国肉牛产业走向成熟的必由之路。